
2026铝型材市场观察:需求并未消失,只是完成了赛道迁移
中研网9月29日发布的咨询报告《2026 铝型材市场:不是没有需求,是需求换了地方》指出,当前国内铝型材行业正经历深刻的结构性重构:需求端彻底告别过去“单一建筑驱动”的增长模式,切换为“建筑托底+工业拉动”双引擎格局;建筑型材的需求重心从新建工地转向家庭存量改造,工业型材则由新能源汽车、储能、光伏三大赛道共同托举。与此同时,供给端电解铝产能已逼近政策天花板,行业正逐步进入低库存运行的常态化阶段,企业的战略逻辑、采购模式与供应链管理都面临全新调整。
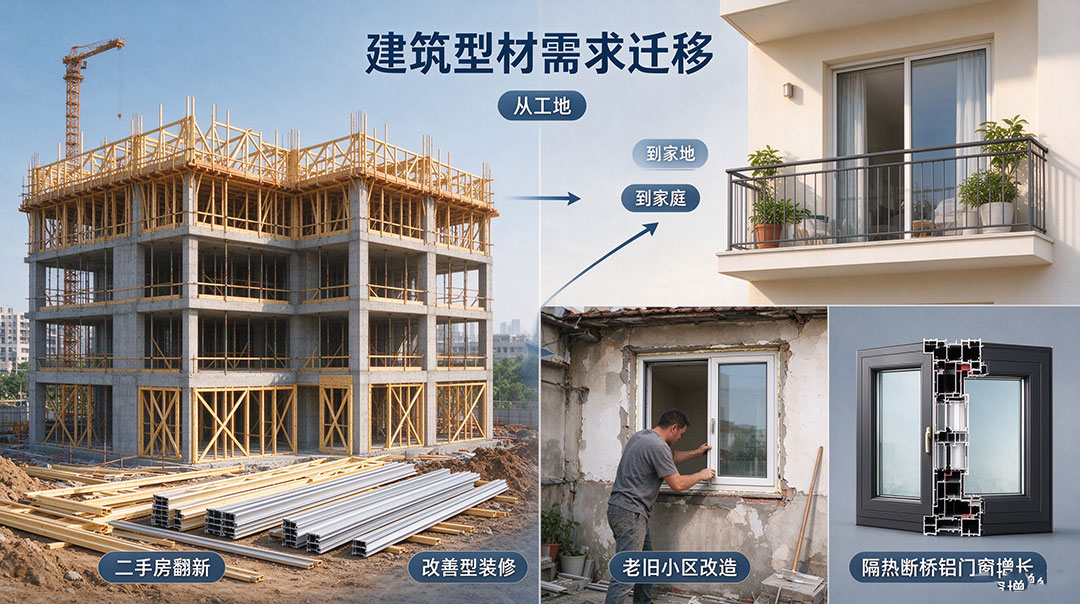
建筑型材:需求从“工地”搬进“家庭”,存量改造接棒增长
过去十余年,建筑地产始终是铝型材需求的绝对核心引擎,新建商品房、公共建筑与基建工程的批量采购,决定了行业的周期波动。而随着房地产新房开发规模进入平稳期,建筑型材的需求逻辑已经发生本质变化:增长动力从“增量工地”转向“存量家庭”,二手房翻新、改善型装修与老旧小区改造,正成为隔热断桥铝门窗的核心拉动力。
数据显示,2026年国内铝合金窗料总消费量中,旧窗改造业务占比已首次突破45%,较2020年的28%实现大幅跃升。住建部2026年城镇老旧小区改造计划覆盖3.8万个小区,其中外立面及门窗系统整体更换项目占比达67.2%,按户均测算对应约1.2亿平方米的新增安装需求。与新房工程采购不同,存量家庭用户对门窗的需求不再局限于基础遮风挡雨,而是向隔音、隔热、防水、安全等综合性能升级,直接推动断桥铝合金型材在新增及改造市场中的渗透率超过82%,70系、80系及以上高性能系统窗型材占比攀升至55%。
这种迁移带来的不只是需求场景的变化,更是价值逻辑的升级。传统工程用普通铝型材以价格竞争为主,而存量家装市场更看重产品性能与系统解决方案,带动断桥隔热型材应用比例提升的同时,单平方米铝门窗平均造价上浮约11.6%。对铝型材企业而言,这意味着渠道需要从依赖工程大客户,向家装零售、区域经销商、旧改服务商等多元终端延伸;产品则需要从标准化型材,向适配系统窗的多腔体、高精度、高表面质量方向升级。
工业型材:新能源三曲线共振,打开第二增长极
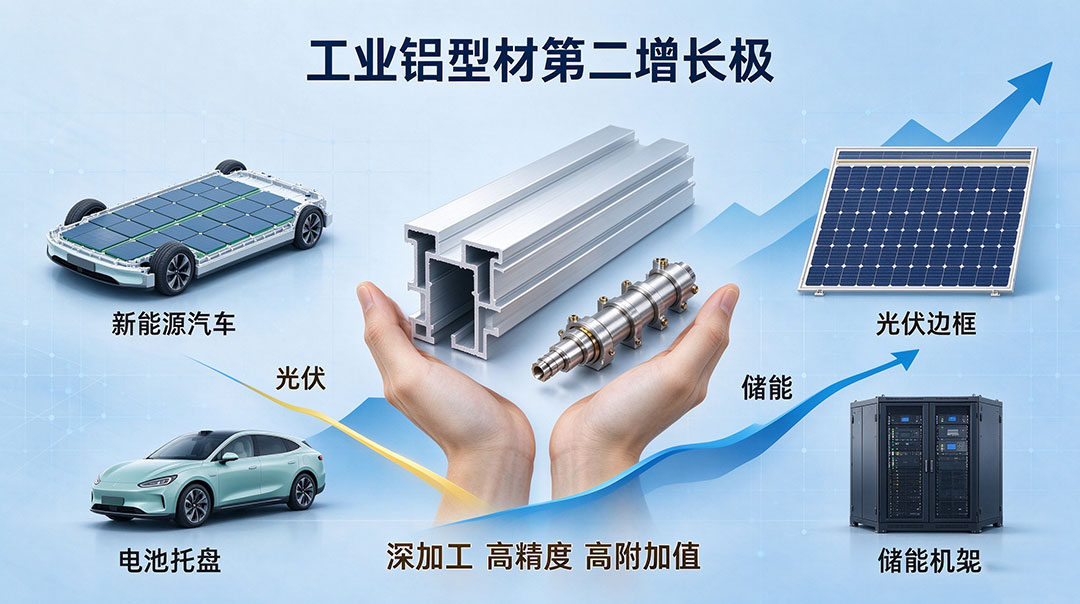
如果说建筑型材是行业的“基本盘”,那么工业型材就是2026年最具确定性的增长曲线。其中新能源汽车、光伏、储能三大赛道形成共振,彻底改变了工业铝型材的需求结构,也抵消了传统制造业需求疲软的影响。
光伏领域是工业铝型材的第一大应用场景,光伏边框连续三年位居工业型材单品类用量首位。2026年国内光伏铝型材市场规模预计同比增长12.7%,仅组件边框用量就占工业挤出型材总量的34%。随着N型电池技术迭代与BIPV光伏建筑一体化加速落地,市场对边框的抗PID性能、散热效率与异形结构提出更高要求,推动高合金化、表面复合处理的高附加值铝型材占比持续提升,产品溢价能力显著增强。
新能源汽车则是增速最快的细分赛道,2026年国内新能源汽车领域铝型材用量预计同比增长25%,成为拉动工业型材增长的核心动力。在轻量化趋势下,国内新能源汽车单车用铝量已从2020年的约150公斤提升至2026年的240公斤以上,对应年新增铝材需求约270万吨。铝型材的应用已从传统的车身结构件,延伸至电池托盘、电控壳体、防撞梁、散热件等核心部件,对型材的强度、精度与深加工能力要求大幅提高,头部型材企业已深度绑定车企与电池厂商供应链。
储能作为配套新能源的新兴赛道,也正在成为工业铝型材的增量来源。储能电池的箱体、机架、散热系统等部件大量采用铝合金型材,随着储能装机规模的快速扩张,相关需求持续释放。从产业结构看,光伏、新能源汽车、储能三大领域合计贡献了工业挤出型材近80%的产出,工业型材的增长已经从分散的传统行业需求,转向集中的新能源赛道驱动。
供给端约束强化:产能触达天花板,低库存成行业常态
与需求端的结构性迁移相对应,供给端的刚性约束正在重塑行业运行规则。自供给侧改革明确4500万吨/年的电解铝产能红线以来,国内电解铝建成产能已基本触及政策天花板,2025年总产能约4500万吨,2026年进一步逼近上限,新增产能只能通过“等量或减量置换”实现,且需满足能耗、环保等严格标准。
2025年工信部等十部门印发的《铝产业高质量发展实施方案(2025—2027年)》进一步重申产能总量约束,明确大气污染防治重点区域不再新增电解铝产能,鼓励产能向清洁能源富集地区转移。2026年五部委联合启动重点行业节能降碳改造三年行动,对电解铝行业的能效与碳排放要求持续加码,实质上进一步抬高了行业准入壁垒,中长期内产能大幅扩张的可能性基本排除。
产能天花板之下,铝型材行业的库存逻辑正在发生根本转变:过去行业习惯于通过高库存囤货博弈周期价格波动,而在供给刚性约束、需求结构分化的背景下,低库存运行正逐步成为常态化选择。对上游冶炼企业而言,产能受限下以销定产、控制库存成为主流;对下游型材加工企业与采购方而言,盲目囤货的风险上升,按需采购、加快周转、通过长协锁定货源成为更稳妥的策略。这种运行模式的转变,也使得铝价的波动逻辑从过去的“库存周期主导”,逐步转向“供给刚性+需求结构分化”共同驱动。
行业转型启示:从“靠地产吃饭”到“找新需求变现”
需求与供给的双重变局,意味着铝型材行业已经告别“地产上行、产能扩张、薄利多销”的旧时代,进入结构分化、价值升级、精耕细作的新阶段。
对以建筑型材为主的企业而言,核心是顺应需求场景迁移,加快渠道与产品双升级。一方面要从工程单一大客户模式,向家装零售、老旧小区改造、二手房翻新等C端与小B端渠道拓展;另一方面要从普通建筑型材向断桥隔热型材、系统窗型材升级,提升产品附加值与配套服务能力,抓住存量改造的市场红利。
对布局工业型材的企业而言,关键是深度绑定新能源赛道,构建技术与客户壁垒。光伏、新能源汽车、储能三大赛道需求确定性强,但对产品性能、交付能力与配套服务的要求更高,企业需要向深加工、高精度、定制化方向转型,贴近终端客户研发产品,进入头部供应链体系,才能分享行业增长红利。
而站在采购与供应链视角,适应低库存常态化是核心命题。在产能天花板与价格波动加剧的背景下,单纯靠赌价格涨跌的采购模式风险加大,企业更需要建立稳定的供应渠道,通过长单协议、战略协同等方式平抑波动,同时优化库存周转效率,在保障供应与控制成本之间找到新的平衡。
总体来看,2026年的铝型材市场并非没有需求,而是需求换了地方、换了形态、换了价值逻辑。从增量建设到存量消费,从传统建筑到新兴工业,从规模扩张到价值提升,行业的底层逻辑已经重构。能够率先看懂需求迁移方向、完成产品与渠道调整的企业,将在新一轮市场格局中占据主动。
以上内容(如有图片文章或视频亦包括在内)源自网络或品牌提供,仅提供信息存储展示服务,图文侵删)
作者:小编